インフレで預金は目減りする?物価と金利で実質の価値を確かめる
PR 本記事には提携先のセミナー案内を含みます 運営者情報
この記事でわかること
- インフレによる目減りとは、通帳の金額ではなく、同じ金額で買えるものが減ること
- 物価は総務省の消費者物価指数で、預金金利は日本銀行の統計で確かめられる
- 預金は使う時期が近いお金の置き場所。使う時期ごとにお金を分けて考える
インフレ(物価が全体として上がり続けること)が続くと、預金は目減りします。目減りといっても、通帳の金額が減るわけではありません。同じ金額で買えるモノやサービスが減る、という意味です。
インフレで預金が目減りするとはどういうこと?
預金の目減りとは、預金で買えるものの量が減ることです。通帳の金額(額面)はそのままでも、物価が上がると、同じ金額で買えるものは少なくなります。
計算例(税金は考えず、物価と金利が1年間変わらないと仮定)で見てみます。
- 100万円を年0.3%の金利で1年預けると、100万3,000円になります。
- 同じ1年で物価が2%上がると、100万円で買えていたものが102万円になります。
- 預金は3,000円増えても、物価の上がり方に追いつかず、買える量は約1.7%減ります。
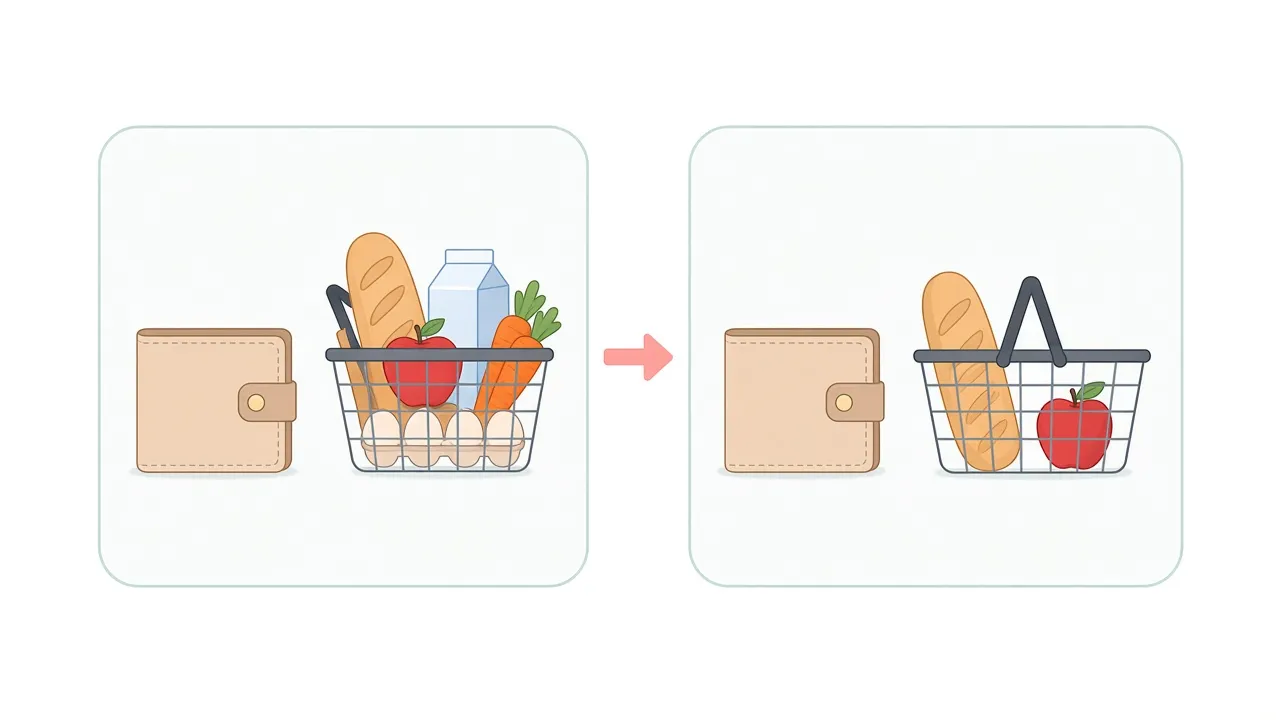 財布の中身が同じでも、物価が上がると、買えるものが減ります。これが預金の目減りです。
表示されている金利(名目金利)から物価上昇率を引いたものを、実質金利といいます。実質金利がマイナスのとき、預金は目減りしています。物価と金利がつながるしくみは、物価と金利の関係とは?で説明しています。
物価の上がり方はどこで確かめる?
物価の上がり方は、総務省統計局の消費者物価指数(CPI)で確かめられます。CPIは、家計が買うモノやサービスの値段が、全体としてどう変わったかを表す指数です。
2026年9月の全国のCPIは、次のとおりでした(2025年=100、総務省統計局、2026年10月23日公表)。
- 総合:102.2(前年同月比2.1%上昇)
- 生鮮食品を除く総合:102.3(同2.1%上昇)
- 生鮮食品及びエネルギーを除く総合:102.8(同2.4%上昇)
2025年平均の総合指数は111.9で、前年比3.2%の上昇でした(2020年=100、2026年1月23日公表)。基準の年が違う指数は、数字をそのまま比べられません。
日本銀行は、消費者物価の前年比2%の上昇を「物価安定の目標」としています(日本銀行、2026年10月時点)。ただし、家計ごとに買うものは違います。食料品や電気代など、自分がよく買う品目の値段の動きも見ておくと、実感に近づきます。
昔と今でお金の価値はどれくらい違う?
日本銀行の試算では、昭和40年(1965年)の1万円は、今の約4.8万円にあたります。令和7年(2025年)の物価が、昭和40年の約4.8倍になっているためです(日本銀行、2026年2月時点)。ものさしには、消費者物価指数(持家の帰属家賃を除く総合)を使っています。
同じ試算でも、企業同士の取引の値段をみる企業物価指数では、約2.6倍です。何をものさしにするかで結果が違うため、日本銀行も参考の数字として考えるよう説明しています。
最近の動きもみておきます。日本銀行がまとめた表では、消費者物価指数(総合、2020年=100)は次のとおりです。
- 平成10年(1998年):98.3
- 平成24年(2012年):94.5
- 令和2年(2020年):100.0
- 令和7年(2025年):111.9
平成10年から平成24年にかけては、物価は全体としてゆるやかに下がっていました。この時期は、預金の額面が変わらなくても、買えるものは少し増えていました。令和2年から令和7年の5年間では、物価は約12%上がっています。物価は、いつも同じ向きに動くわけではありません。
預金金利は物価に追いついている?
2026年10月時点では、預金の平均金利は物価の上がり方を下回っています。銀行の店頭に表示されている預金金利の平均は、次のとおりです。日本銀行の統計の2026年10月分で、税引前の数字です(2026年10月19日更新)。
- 普通預金:年0.331%
- 定期預金(預入金額1千万円以上・1年):年0.487%
普通預金の平均金利は、2022年4月から2024年3月まで年0.001〜0.002%でした(同)。その後は上がっていますが、2026年9月の物価上昇率(前年同月比2.1%)には届いていません。
実際の金利は、銀行や預け方によって違います。キャンペーンなどの特別な金利は、この平均に含まれていません。自分の預金の金利は、通帳や銀行のウェブサイトで確かめられます。
預金の役割はどう考える?
預金には、物価に負けやすい面がある一方で、ほかにない役割があります。主な役割は次の3つです。
- 額面が減らない:値下がりで金額が減ることはありません。
- すぐに引き出せる:生活費や急な出費に、すぐ使えます。
- 預金保険で守られる:銀行が破綻しても、一定の額まで保護されます。
預金保険制度では、利息の付く普通預金や定期預金が保護されます(金融庁、2026年10月時点)。1人1金融機関ごとに、元本1,000万円までと、破綻日までの利息が対象です。利息の付かない決済用預金は、全額保護されます。ただし、守られるのは額面で、物価の上昇による目減りまでは守られません。
目減りへの備えは、特定の商品を選ぶことから始める必要はありません。まずは、使う時期ごとにお金を分けて考えます。
- 近いうちに使うお金:生活費の数か月分などは、すぐ引き出せる預金に置きます。
- 急な出費への備え:病気や家電の故障などに備え、別に分けておきます。
- 10年以上先に使うお金:物価の上昇も見込んで、金額と置き場所を考えます。
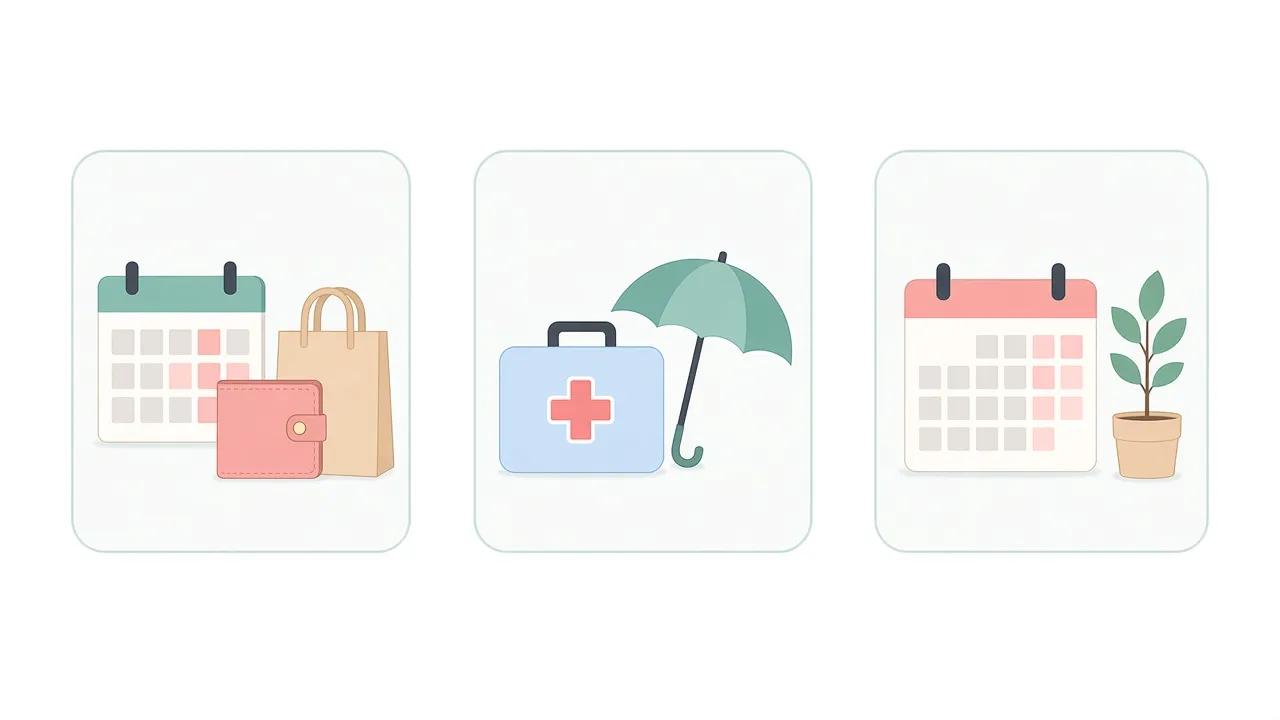 近いうちに使うお金(左)、急な出費への備え(中央)、先に使うお金(右)に分けて、置き場所を考えます。
使う時期と金額の決め方は、お金の目標の立て方で説明しています。値上がりした品目の支出は、お金の見直し方の手順で見直せます。
公的年金の額は、物価や賃金の動きに応じて毎年度改定されます。令和8年度は、国民年金(基礎年金)が1.9%の引上げでした(厚生労働省、2026年1月23日公表)。厚生年金(報酬比例部分)は2.0%の引上げです。老後の見積もり方は、老後資金はいくら必要?にまとめています。
先に使うお金の一部を、時間をかけて投資に回す方法もあります。税金がかからない新NISAのしくみは新NISAとは?で説明しています。投資は値下がりして、元本割れ(投資した金額を下回ること)になることがあります。注意点は新NISAのデメリットにまとめています。
まとめ:インフレと預金で押さえたい3つのこと
- インフレによる目減りとは、通帳の金額ではなく、同じ金額で買えるものが減ること
- 物価は総務省の消費者物価指数で、預金金利は日本銀行の統計で確かめられる
- 預金は使う時期が近いお金の置き場所。使う時期ごとにお金を分けて考える
出典
- 総務省統計局「消費者物価指数 全国 2026年(令和8年)9月分」(2026年10月23日公表) (2026年10月時点)
- 総務省統計局「消費者物価指数 全国 2025年(令和7年)平均」(2026年1月23日公表) (2026年10月時点)
- 日本銀行「昭和40年の1万円を、今のお金の価値に換算するとどの位になりますか?」(教えて!にちぎん) (2026年10月時点)
- 日本銀行「日本銀行の『物価の安定』についての考え方および『物価安定の目標』について教えてください。」(教えて!にちぎん) (2026年10月時点)
- 日本銀行「預金種類別店頭表示金利の平均年利率等」(時系列統計データ) (2026年10月時点)
- 金融庁「預金保険制度」 (2026年10月時点)
- 厚生労働省「令和8年度の年金額改定についてお知らせします」(令和8年1月23日) (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。