新NISAのデメリットとは?元本割れ・損益通算・非課税枠の注意点を整理
PR 本記事には提携先のセミナー案内を含みます 運営者情報
この記事でわかること
- 新NISAでも商品の値段は動くので、元本割れすることはある
- NISA口座の損失は税金の上でないものとされ、ほかの口座の利益と差し引きできない
- 年間の枠は繰り越せず、売っても同じ年には枠が戻らないなど、枠のルールにも注意がいる
新NISAのデメリットは、大きく3つに分けられます。元本割れのおそれ、損失をほかの口座の利益と差し引きできないこと、非課税枠のルールです。どれも、始める前に知っておけば備えられます。
新NISAでも損をすることはある?
あります。新NISAは税金のルールで、商品の値動きをなくすしくみではありません。商品の値段が下がれば、投資したお金より少なくなる「元本割れ」が起こります。
金融庁も、投資には様々なリスクや元本割れのおそれがあると説明しています(2026年10月時点)。値段が動く主な理由は、次のとおりです。
- 会社の業績や景気の変化
- 金利の変化
- 為替(円と外国のお金の交換比率)の変化
金利と株価の関係は、株式と金利の関係で説明しています。世界や米国の株式に投資する商品の注意点は、米国株・全世界株の指数に連動する商品の注意点にまとめています。
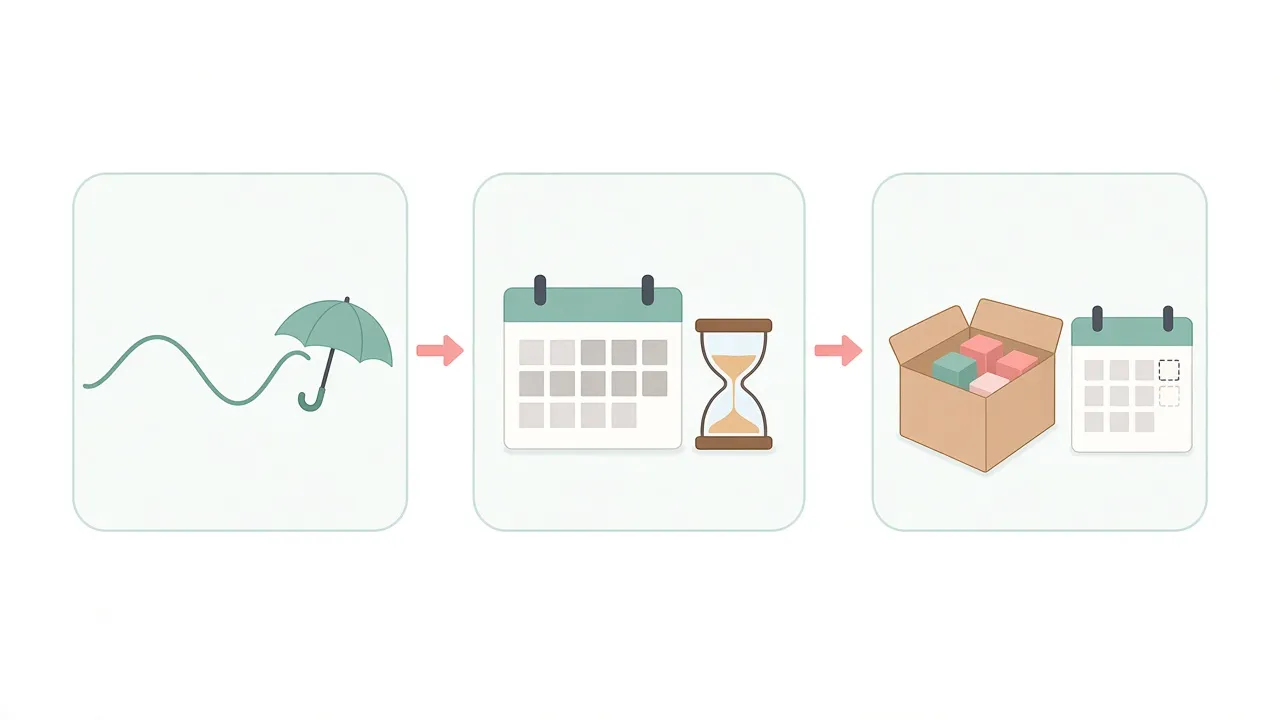 新NISAの3つの注意点のイメージ。左から、値動き、繰り越せない年間の枠、翌年に戻る枠です。
損益通算ができないとはどういうこと?
NISA口座で出た損失を、ほかの口座の利益と差し引きできないということです。損益通算とは、ある取引の損失と別の取引の利益を相殺して、税金を計算するしくみです。
ふつうの口座(特定口座や一般口座)では、次のことができます(国税庁、令和8年4月1日現在法令等)。
- 株式などを売って出た損失を、ほかの株式の利益や配当と差し引く
- 差し引ききれない損失を、確定申告をして翌年以降3年間に繰り越す(繰越控除)
NISA口座では、利益に税金がかからない代わりに、損失は税金の上で「ないもの」とされます。そのため、損益通算も繰越控除もできません(国税庁・日本証券業協会、2026年10月時点)。
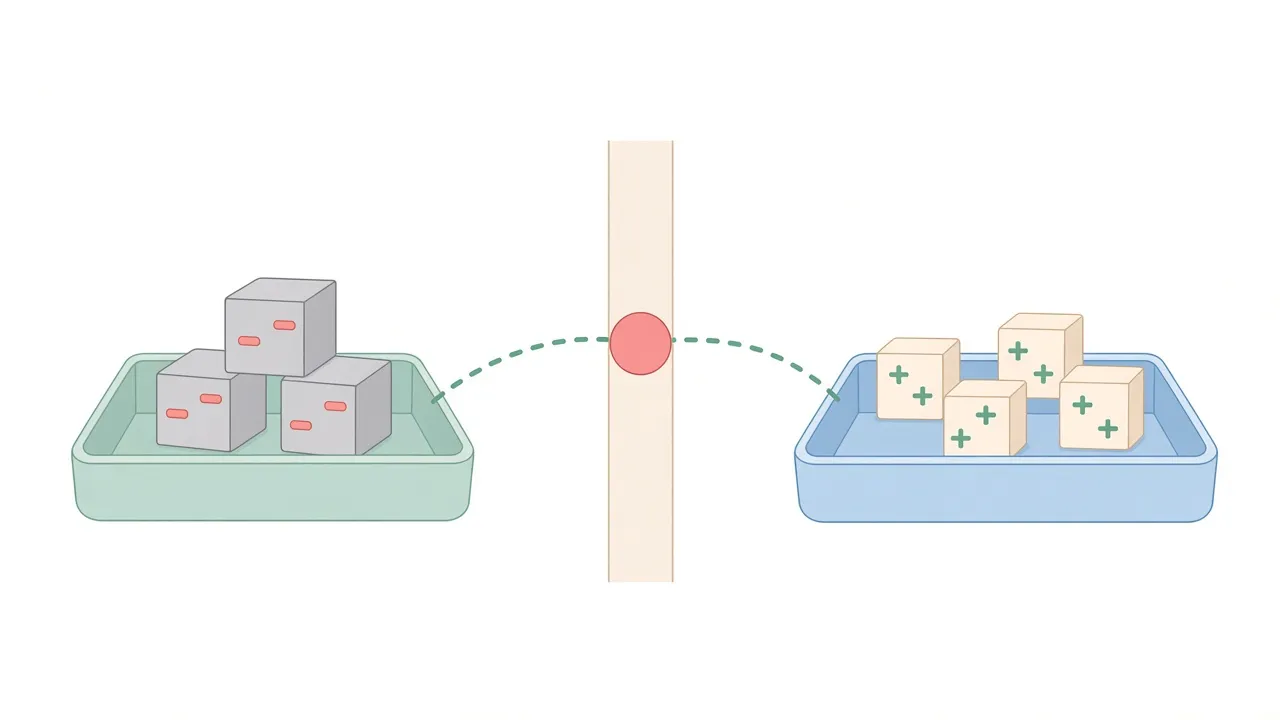 NISA口座の損失(左)は、ほかの口座の利益(右)と差し引きできません。
ふつうの口座では、株式を売って得た利益に20%の税金がかかります(所得税15%、住民税5%)。令和29年(2047年)分までは、復興特別所得税(所得税額の2.1%)も加わります(国税庁、令和8年4月1日現在法令等)。ほかの口座で利益が出ている人ほど、この差し引きができない点が影響します。
一方で、NISA口座の取引は確定申告をしなくてかまいません(日本証券業協会、2026年10月時点)。
非課税枠のルールで気をつけることは?
枠の使い方には、いくつか決まりがあります。主なものは次のとおりです(2026年10月時点、金融庁・日本証券業協会)。
- 1年間の枠(つみたて投資枠120万円、成長投資枠240万円)は、使い残しても翌年に繰り越せない
- 売っても、その年のうちは枠が戻らない。戻るのは翌年以降で、戻る額は買ったときの金額(簿価)分
- NISA口座は1人1つで、2つの枠を別々の金融機関で使えない
- 金融機関を変えられるのは年単位で、その年に買った後は変えられない
買える商品にも決まりがあります。預金や国債、社債は対象外です。つみたて投資枠で買えるのは、金融庁の基準を満たした投資信託などです。買い方も積立に限られます(日本証券業協会、2026年10月時点)。
成長投資枠で株式を持つときは、配当の受け取り方にも注意します。証券会社の口座で配当を受け取る「株式数比例配分方式」を選ぶ必要があります。ほかの方式では、配当に20.315%の税金がかかります(日本証券業協会、2026年10月時点)。投資信託の分配金は、この手続きがなくても非課税です。
枠が戻るしくみは、新NISAの引き出しと枠の復活でくわしく説明しています。
始める前に確かめることは?
使う目的と時期、値下がりしたときの考え方を、始める前に確かめます。確かめておきたいことは次のとおりです。
- 近いうちに使うお金を、投資とは別に預金で用意しているか
- 値段が下がっても、すぐに使わずに待てるお金か
- ほかの口座で株式などを持っていて、損益通算を使う予定があるか
金融庁は、長期・積立・分散でリスクをできるだけ抑えながら資産をつくる考え方を示しています(2026年10月時点)。考え方は長期・積立・分散の基本にまとめています。制度のしくみは新NISAとは、口座の開き方は新NISAの始め方で紹介しています。
まとめ:新NISAのデメリットで押さえたい3つのこと
- 新NISAでも商品の値段は動くので、元本割れすることはある
- NISA口座の損失は、ほかの口座の利益と差し引きできず、繰り越しもできない
- 年間の枠の繰り越しや、売った後の枠の戻り方など、ルールを確かめてから使う
出典
- 国税庁 タックスアンサー「上場株式等に係る譲渡損失の損益通算及び繰越控除」 (2026年4月時点)
- 国税庁 タックスアンサー「株式等を譲渡したときの課税(申告分離課税)」 (2026年4月時点)
- 金融庁「NISAを知る」 (2026年10月時点)
- 金融庁「よくある質問」(NISA) (2026年10月時点)
- 金融庁「NISAを利用する皆さまへ」(令和7年9月改訂) (2026年10月時点)
- 日本証券業協会「NISAのよくある質問」 (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。