新NISAの始め方|口座開設から積立設定までの手順と始める前の注意点
PR 本記事には提携先のセミナー案内を含みます 運営者情報
この記事でわかること
- 新NISAは、目的と金額を決めてから、金融機関を選んで口座を開き、積立を設定する
- 口座を開く前に、金融庁の登録業者一覧で相手が登録を受けた業者かを確かめる
- 口座開設には、マイナンバーカードなどの確認書類と非課税口座開設届出書が必要
新NISAは、次の順に進めると迷いにくくなります。目的と金額を決める、金融機関を選んで口座を開く、積立を設定する、の3段階です。口座を開く前に、相手が金融庁の登録を受けた業者かを確かめておきます。
新NISAを始める前に何を決める?
最初に、お金を使う目的と時期、毎月の金額を決めます。新NISAの制度そのものは、新NISAとはで説明しています。
決めておくことは、次の3つです。
- 目的と時期:何のためのお金で、いつごろ使うか
- 毎月の金額:生活に無理のない金額
- 使う枠:つみたて投資枠だけか、成長投資枠も使うか
金融庁は、毎月の金額の考え方を示しています(2026年10月時点)。「無くても生活に困らない金額から始め、それを継続することが大事」という考え方です。急な出費に使うお金は、先に預金で分けておきます。家計の整え方はお金の見直し方、目的の書き出し方はお金の目標の立て方で紹介しています。
使う時期を決めるときは、引き出すときのしくみも先に知っておくと安心です。売却の手順と非課税枠の戻り方は、新NISAはいつ引き出せる?で説明しています。
口座はどこで開ける?
NISA口座は、証券会社や銀行、信用金庫などの金融機関で開けます。口座は1人1つだけです。つみたて投資枠と成長投資枠を、別々の金融機関で使うことはできません(2026年10月時点、金融庁)。
金融機関によって、買える商品が違います。証券会社では上場株式や投資信託などを買えます。銀行や郵便局などで買えるのは、投資信託です(日本証券業協会、2026年10月時点)。
金融庁は、金融機関を選ぶときの観点として次を挙げています(2026年10月時点)。
- 取り扱う商品の種類(ラインナップ)
- 売り買いにかかる手数料
- ふだん使う銀行口座から引き落とせるか
- 積立の最低金額と頻度
登録を受けた業者かどうかを確かめる
申し込む前に、相手が金融庁の登録を受けた業者かを確かめます。確かめ方は、次の2つです(2026年10月時点)。
- 金融庁「免許・許可・登録等を受けている事業者一覧」で、業者の名前を探す
- 金融庁の「金融事業者一括検索機能」で、名前や電話番号から調べる
金融庁は、登録を受けずに金融商品取引業を行うとして警告した業者の名前も公表しています(2026年10月時点)。知らない相手から口座開設をすすめられたときは、契約の前に両方の一覧を確かめると安心です。
口座開設はどんな手順で進む?
口座開設は、確認書類をそろえて、届出書と一緒に出すところから始まります。自分ですることは、最初の2つだけです(日本証券業協会、2026年10月時点)。
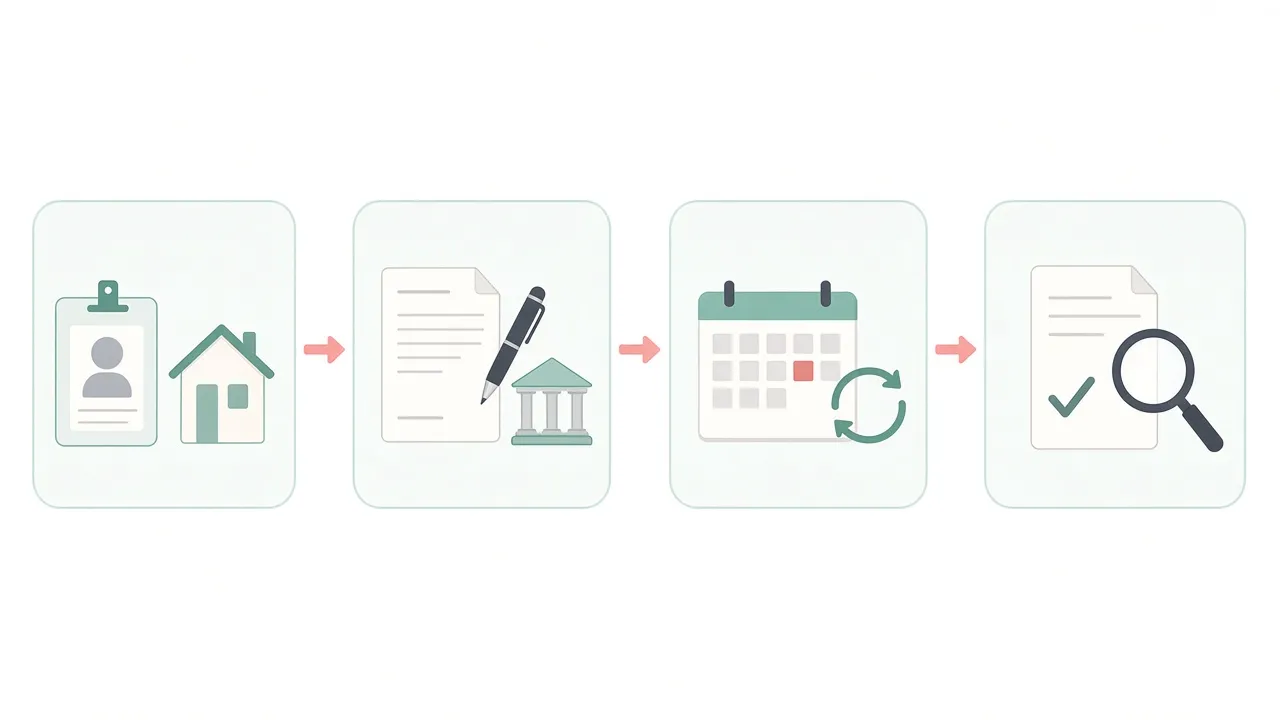 始め方の流れのイメージ。左から、書類の準備、申し込み、積立の設定、始めた後の確認です。
- 確認書類を準備する
- 確認書類と「非課税口座開設届出書」を金融機関に出す
- 金融機関がNISA口座を開き、届出書の内容を税務署に伝える
- 税務署が、ほかにNISA口座がないか(二重の申し込みがないか)を確かめる
- 税務署が、確かめた結果を金融機関に知らせる
確認書類は、次のどちらかです(日本証券業協会、2026年10月時点)。
- マイナンバーカード
- マイナンバーが書かれた住民票の写しと、運転免許証やパスポートなどの住所を確かめる書類
開設までの日数は、金融機関によって違います。税務署の確認が終わるまで、取引を制限する金融機関もあります(日本証券業協会、2026年10月時点)。
積立の設定はどうする?
つみたて投資枠では、商品、金額、頻度の3つを決めて積立を申し込みます。この枠の商品は、定期的に一定額を買う方法でしか買えません(日本証券業協会、2026年10月時点)。
頻度は原則として毎月です。収入の状況に合わせて、2か月や3か月に1回とすることもできます。年に1回にはできません。
商品選びの手がかりは、金融庁が公表する「つみたて投資枠対象商品」の一覧です(2026年10月時点)。金融庁によると、この枠の商品には次の特徴があります。
- 購入時の手数料がかからない(ノーロード)
- 解約時の手数料と口座管理料もかからない
- 信託報酬(持っている間に毎日かかる運用の費用)が低めに設定されている
同じ一覧の中でも、運用の方針や費用は商品ごとに違います。運用方針の違いは、インデックスとアクティブの違いで説明しています。
始めた後に確認することは?
始めた後は、引き落としと積立が予定どおりに行われているかを確かめます。そのうえで、年に1回ほど、目的と金額が今の暮らしに合っているかを見直します。
ほかに確かめておきたいことは、次のとおりです(2026年10月時点、金融庁・日本証券業協会)。
- 成長投資枠の株式の配当を、「株式数比例配分方式」で受け取る設定にしているか(ほかの方式では配当に税金がかかる)
- 金融機関を変えたいときは、変えたい年の前年10月1日から、その年の9月30日までに手続きをする
- その年にすでにNISA口座で買っていると、その年分は金融機関を変えられない
- 口座を開いた金融機関がわからなくなったら、税務署で確かめられる
値下がりしたときのことや、税金の面での注意点は新NISAのデメリットにまとめています。
まとめ:新NISAの始め方で押さえたい3つのこと
- 目的・時期・毎月の金額を決めてから、口座を開く金融機関を選ぶ
- 申し込む前に、金融庁の登録業者一覧で相手を確かめる
- 積立は商品・金額・頻度を決めて設定し、年に1回ほど見直す
出典
- 金融庁「NISAを知る」 (2026年10月時点)
- 金融庁「よくある質問」(NISA) (2026年10月時点)
- 金融庁「NISAを利用する皆さまへ」(令和7年9月改訂) (2026年10月時点)
- 金融庁「免許・許可・登録等を受けている事業者一覧」 (2026年10月時点)
- 金融庁「無登録で金融商品取引業を行う者の名称等について」 (2026年10月時点)
- 金融庁「つみたて投資枠対象商品」 (2026年10月時点)
- 日本証券業協会「NISAのよくある質問」 (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。