お金の見直し方|固定費・保険・貯蓄・投資の順に家計を整える手順
PR 本記事には提携先のセミナー案内を含みます 運営者情報
この記事でわかること
- お金の見直しは、収入と支出を書き出してから、固定費・保険・貯蓄・投資の順に進める
- 保険は「何のための保険か」を確かめ、貯蓄はすぐに使えるお金を分けておく
- 投資は、毎月の黒字と当面使うお金が見えてから考える
お金の見直しは、固定費、保険、貯蓄、投資の順に進めると迷いにくくなります。毎月決まって出ていくお金から確かめると、毎月残せる金額がはっきりするからです。残せる金額が見えてから、貯蓄と投資の分け方を考えます。
お金の見直しはどこから始める?
最初にすることは、収入と支出を書き出すことです。金融庁は家計管理の基本として、次の流れを挙げています(2026年10月時点)。収入と支出をつかみ、黒字にして、余ったお金を貯めることです。
書き出しは、通帳やクレジットカードの明細を使うと進めやすくなります。1〜3か月分を見ると、毎月の出費と、たまにしかない出費を分けられます。
自分の支出が多いか少ないか気になるときは、総務省の「家計調査」が参考になります。家計調査は、全国の約9,000世帯を対象に、収入や支出などを毎月調べる統計です(2026年10月時点)。世帯の人数などが近い平均と比べると、目立って多い項目を見つけやすくなります。
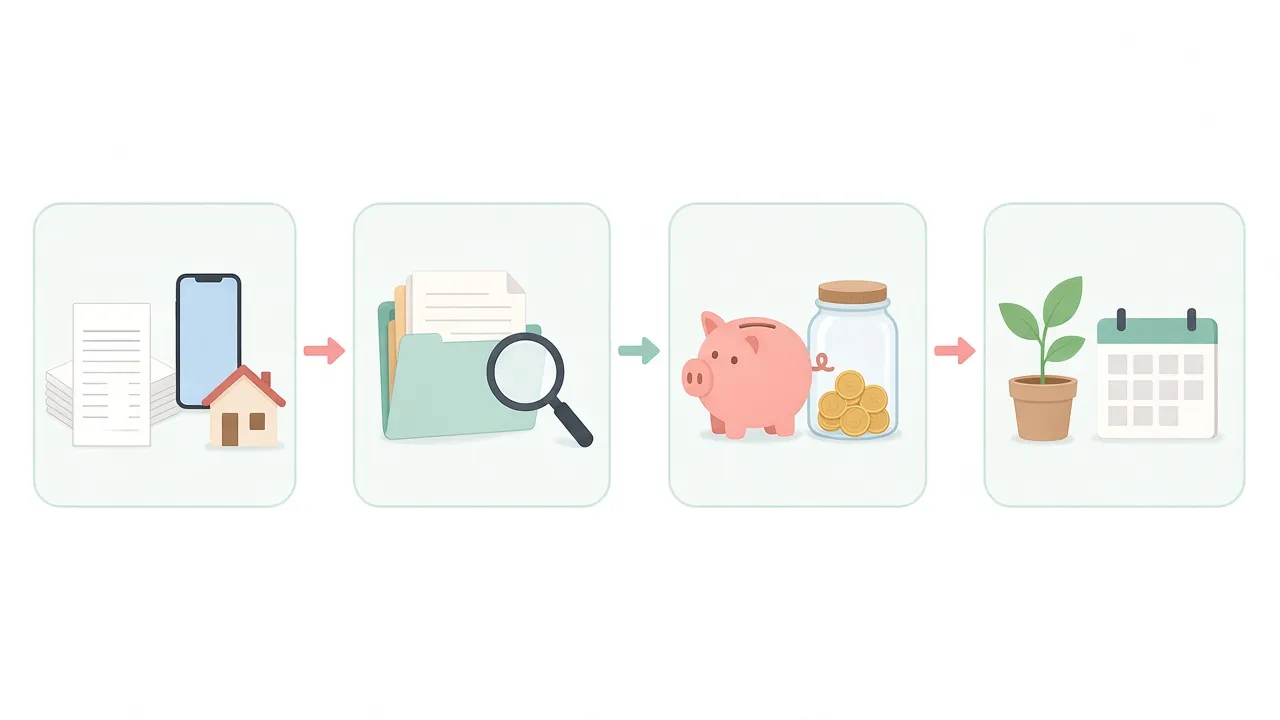 見直しの順番。左から、固定費、保険の目的の確認、貯蓄、投資です。
固定費はどう洗い出す?
固定費は、毎月ほぼ同じ金額で出ていくお金です。主な固定費は次のとおりです。
- 住居費(家賃、住宅ローン)
- 通信費(スマートフォン、インターネット)
- サブスクリプション(動画や音楽などの定額サービス)
- 車にかかるお金(ローン、駐車場代、自動車保険)
- 保険料
洗い出しは、次の3つの手順で進めます。
- 明細から、毎月の引き落としをすべて書き出す
- それぞれ「使っている」「あまり使っていない」に分ける
- あまり使っていないものは、解約や契約変更の条件(更新月、解約金など)を確かめる
固定費は、一度見直すと翌月以降も効果が続きます。食費などの毎回変わる出費より、先に手をつけやすい項目です。
保険と貯蓄はどの順で確かめる?
先に、入っている保険が何のためのものかを確かめます。そのあとで、すぐに使える貯蓄をいくら持つかを決めます。
保険は、契約ごとに次の3つを書き出します。
- 何に備える保険か(亡くなったとき、入院したとき、など)
- 誰のための保険か(受け取る人は誰か)
- 保険料はいくらで、いつまで払うか
金融庁は、まず公的保険でどこまで保障されるかを理解するよう説明しています(2026年10月時点)。民間保険は、そのうえで必要に応じて入るものという位置づけです。たとえば医療費には、1か月の自己負担に上限を設ける高額療養費制度があります(厚生労働省)。目的がわからない保険があれば、契約先に内容を問い合わせて確かめます。
次に貯蓄です。急な出費や収入が減ったときに使うお金を、すぐに引き出せる預金で分けておきます。必要な金額は、家族の人数や収入の安定度で変わります。金融庁が紹介する「先取り貯蓄」(給料が入ったら一定額を自動で別の口座に移す方法)を使うと、続けやすくなります。
投資を考えるのはどの段階?
投資を考えるのは、固定費・保険・貯蓄を確かめ、毎月の黒字と当面使うお金が見えてからです。金融庁は、お金を増やす方法として貯蓄と投資の2つを挙げています。そして、投資には元本を割り込むおそれがあると説明しています(2026年10月時点)。
金融庁によると、安全性・収益性・流動性(すぐ現金にできるか)のすべてにすぐれた商品はありません。そのため、使う時期によってお金を分けて考えます。
- 近いうちに使うお金:預金などで用意する
- 使う時期がまだ先のお金:投資も選択肢の一つとして考える
投資の基本的な考え方は、長期・積立・分散の基本で説明しています。家計全体を誰かと一緒に整理したいときは、公的な相談窓口もあります。金融経済教育推進機構(J-FLEC)は、個別相談「はじめてのマネープラン」を行っています(2026年10月時点)。
まとめ:お金の見直し方で押さえたい3つのこと
- 収入と支出を書き出してから、固定費から見直す
- 保険は「何のための保険か」を確かめ、貯蓄はすぐに使えるお金を分けておく
- 投資は、毎月の黒字と当面使うお金が見えてから考える
出典
- 総務省統計局「家計調査」 (2026年10月時点)
- 金融庁「資産形成の基本」 (2026年10月時点)
- 金融庁「公的保険について」(公的保険ポータル) (2026年10月時点)
- 厚生労働省「高額療養費制度を利用される皆さまへ」 (2026年10月時点)
- 金融経済教育推進機構(J-FLEC) (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。