金融機関の安全性はどう確かめる?預金保険制度と金融庁の登録の確認方法
PR 本記事には提携先のセミナー案内を含みます 運営者情報
この記事でわかること
- 預金保険では、利息の付く預金は1人1金融機関ごとに元本1,000万円と利息まで守られる
- 外貨預金などは対象外。証券会社や保険会社は、預金保険とは別の制度で守られる
- 取引先は金融庁の登録一覧で確かめ、銀行の開示資料で自己資本比率などを見る
金融機関の安全性は、3つの点で確かめられます。預金保険制度で守られる範囲、金融庁の登録、決算の開示資料です。この記事では、金融機関の順位づけはしません。自分で確かめるための見方をまとめます。
金融機関の安全性はどう確かめる?
まずは、次の3つを順に確かめます。
- 守られる範囲:預けたお金が、破綻のときにどこまで守られるか
- 登録の有無:取引先が、金融庁の免許や登録を受けているか
- 経営の状態:銀行の開示資料で、自己資本比率などの指標を見る
1つ目と2つ目は、多くの人がすぐに確かめられます。3つ目は、気になる金融機関があるときに見ると十分です。
預金保険制度で守られるのはどこまで?
預金保険制度は、金融機関が破綻したときに預金者を守るしくみです(金融庁、2026年10月時点)。守られる範囲は、預金の種類で2つに分かれます。
- 決済用預金:当座預金や利息の付かない普通預金などは、全額守られます。
- 一般預金等:定期預金や利息の付く普通預金などは、元本1,000万円と利息まで守られます。
一般預金等の1,000万円は、1人あたり、1つの金融機関ごとの金額です。同じ金融機関に口座が複数あれば、支店が違っても合計されます。これを名寄せといいます。
1,000万円を超える部分は、破綻した金融機関の財産の状況に応じて払われます。そのため、一部が払われないことがあります。
 預金保険は、預金の種類と金額に応じて、破綻のときに預金を守るしくみです。
預金者が手続きをする必要はありません。対象の金融機関は、法律で加入が義務づけられています(金融庁資料)。銀行のほか、信用金庫、信用組合、労働金庫なども対象です。
家族名義の預金は、名義ごとに別の預金者として扱われます。ただし、名義を借りただけの預金は守られません。個人事業の預金は、同じ人の個人の預金と合計されます。
預金と物価の関係は、インフレで預金は目減りする?で説明しています。
守られない預金や商品は?
預金保険の対象外になる預金があります。主なものは次のとおりです(金融庁資料)。
- 外貨預金
- 譲渡性預金
- 外国銀行の日本支店の預金(円預金でも対象外)
- 他人の名義を借りた預金
これらは、破綻した金融機関の財産の状況に応じて払われます。農協や漁協などの貯金は、預金保険とは別の貯金保険制度で守られます。
証券会社や保険会社は、預金保険の対象ではありません。それぞれ別の制度があります。
- 証券会社:預かった財産を会社の財産と分けて保管する義務があります。返せないときは、投資者保護基金が1人1,000万円まで補償します。
- 保険会社:保険契約者保護機構が、契約を続けられるよう支えます。補償は、責任準備金の一定割合までです。
投資者保護基金は、値下がりによる損失は補償しません。保険会社が破綻すると、契約の条件が変わることもあります。少額短期保険業者は、保険契約者保護機構の対象外です(金融庁、2026年10月時点)。
金融庁の登録はどう確かめる?
金融庁のウェブサイトの「免許・許可・登録等を受けている事業者一覧」で確かめられます。銀行、証券会社、保険会社などの種類ごとに、一覧が載っています。
調べ方は次の2つです(金融庁、2026年10月時点)。
- 一覧のPDFやエクセルを開き、名前で検索する
- 「金融事業者一括検索機能」で、名前や電話番号を入れて探す
一覧には、更新日が書かれています。たとえば銀行の一覧は、令和8年10月13日現在のものでした。
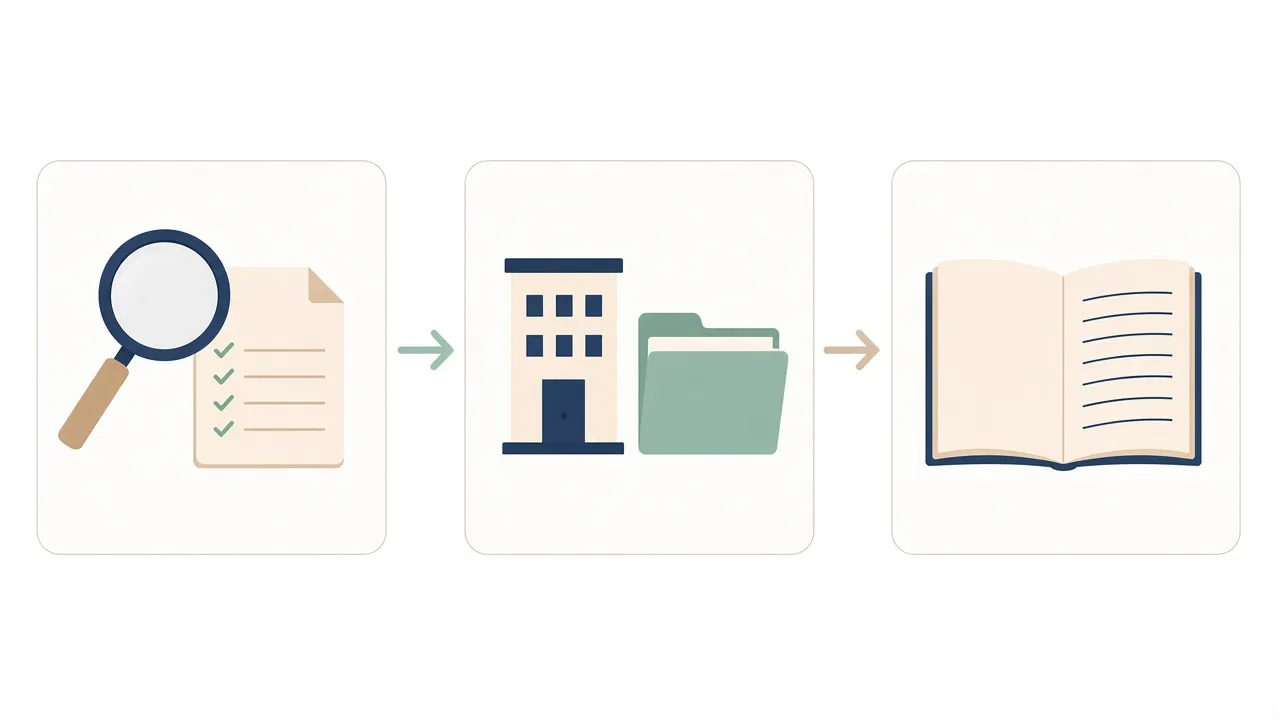 一覧で登録を確かめ、気になるときは開示資料まで読む。この順に進むと迷いにくくなります。
金融庁は、無登録で金融商品取引業を行う者の名前も公表しています。警告書を出した相手の一覧で、令和8年10月23日に更新されました。ただし、一覧にない者でも、無登録で営業していることがあります。
取引して不安に思ったときは、金融庁の金融サービス利用者相談室に相談できます。
ほかに見ておく指標は?
銀行の経営の状態は、開示資料で確かめられます。銀行は事業年度ごとに、業務と財産の状況の説明書類を作ります(銀行法第21条)。営業所に置き、誰でも見られるようにする決まりです。
説明書類には、主に次の指標が載ります(銀行法施行規則第19条の2)。
- 自己資本比率:資産に対して、自己資本が十分かを表す比率
- 経常利益や当期純利益:本業などでどれだけ利益が出たか
- 預金残高と貸出金残高:預かったお金と貸したお金の量
- 不良債権の額:返済が遅れている貸出金などの額
自己資本比率の基準は、銀行法第14条の2にもとづいて定められています。主な指標は、直近5事業年度分などが並べて載ります。一つの数字だけで判断せず、数年分の変化を見ると流れがつかめます。
口座を開く前の確認は、新NISAの始め方でも触れています。家計全体の整え方は、お金の見直し方にまとめています。
まとめ:金融機関の安全性で押さえたい3つのこと
- 預金保険では、利息の付く預金は1人1金融機関ごとに元本1,000万円と利息まで守られる
- 外貨預金などは対象外。証券会社や保険会社は、預金保険とは別の制度で守られる
- 取引先は金融庁の登録一覧で確かめ、銀行の開示資料で自己資本比率などを見る
出典
- 金融庁「預金保険制度」 (2026年10月時点)
- 金融庁「預金保険制度(私たちの預金と保護の仕組み)」(広報用資料) (2026年10月時点)
- 金融庁「投資者保護基金制度の概要」 (2026年10月時点)
- 金融庁「保険契約者保護機構制度(保険会社のセーフティネット)」(令和6年12月26日更新) (2026年10月時点)
- 金融庁「免許・許可・登録等を受けている事業者一覧」 (2026年10月時点)
- 金融庁「無登録で金融商品取引業を行う者の名称等について」(令和8年10月23日更新) (2026年10月時点)
- e-Gov法令検索「銀行法」第14条の2・第21条(令和8年8月12日施行版) (2026年10月時点)
- e-Gov法令検索「銀行法施行規則」第19条の2(令和8年9月30日施行版) (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。