保険の見直しを夫婦でするには?遺族年金から考える手順
この記事でわかること
- 夫婦の保険の見直しは、結婚や出産など暮らしが変わったときが目安
- まず遺族年金など公的な保障を確かめ、足りない分を見積もる
- 解約や切り替えの前に契約先へ確かめ、迷うときは中立的な相談先を使う
夫婦で保険を見直すときは、まず遺族年金など公的な保障を確かめます。そのうえで、足りない分だけを民間の保険や貯蓄で備えるか考えます。契約を解約したり切り替えたりする前には、契約先と中立的な相談先に確かめることが大切です。
夫婦で保険を見直すのはどんなとき?
暮らしが変わり、必要なお金が変わったときが見直しの目安です。たとえば次のようなときです。
- 結婚したとき
- 子どもが生まれたとき
- 住まいを買ったとき
- 子どもが独立したとき
- 働き方や収入が大きく変わったとき
金融庁は、公的保険は原則として加入が義務で、民間保険は任意だと説明しています。民間保険は、公的保険を補うものという位置づけです。まず公的な保障を知り、そのうえで必要に応じて民間保険を考える順番が基本です。
保険そのものの役割は生命保険の役割とは?で、家計全体の点検はお金の見直し方でまとめています。
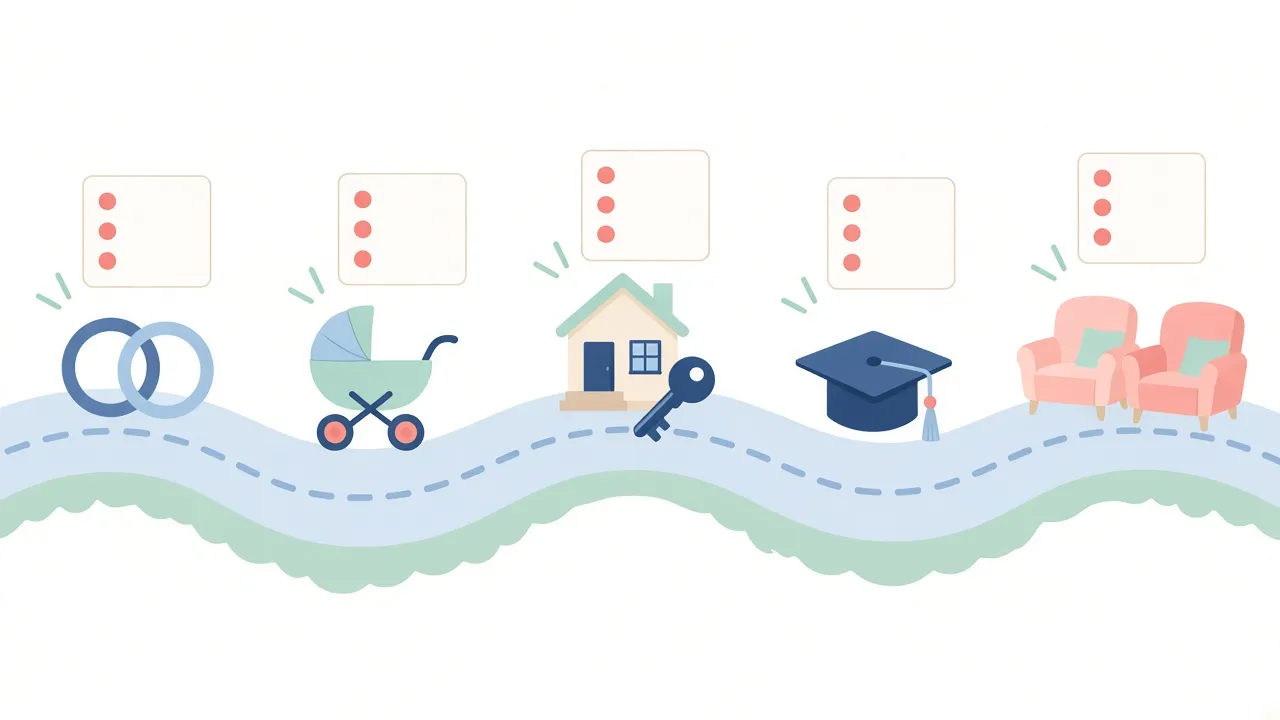 結婚や出産など、暮らしの節目が見直しのきっかけになります。
遺族年金でどれくらいまかなえる?
遺族年金は、亡くなった人に生計を維持されていた家族が受け取る公的年金です。遺族基礎年金と遺族厚生年金の2種類があります(日本年金機構、2026年10月時点)。
1. 遺族基礎年金(子のいる家族が対象)
遺族基礎年金は、子のある配偶者か子が受け取ります。ここでの「子」は、原則として18歳になった年度の3月31日までの子です。障害等級1級か2級の状態にある子は、20歳未満まで対象です。
令和8年4月分からの年金額は、次のとおりです(日本年金機構)。
- 基本の額:年847,300円(昭和31年4月2日以後生まれの場合)
- 1人目と2人目の子の加算:1人につき年243,800円
- 3人目以降の子の加算:1人につき年81,300円
たとえば子が2人いる配偶者なら、847,300円+243,800円×2で、年1,334,900円です。子が18歳の年度末を過ぎると、受け取れなくなります。
2. 遺族厚生年金(会社員や公務員だった人の家族)
亡くなった人が厚生年金に入っていた場合などは、遺族厚生年金もあります。額は、亡くなった人の報酬比例部分の年金額の4分の3です。加入期間が300か月に満たないときは、300か月として計算する場合があります。
受け取る順番は、子のある配偶者、子、子のない配偶者、父母、孫、祖父母です。現在の制度では、配偶者の条件に次の違いがあります。
- 子のない30歳未満の妻:5年間だけ受け取れる
- 子のない夫:亡くなったときに55歳以上で、受け取りは原則60歳から
- 40歳から65歳になるまでの妻:条件を満たすと中高齢寡婦加算(年635,500円)がつく
3. 自営業やフリーランスの家族の場合
亡くなった人が国民年金だけに入っていた場合、遺族厚生年金はありません。子がいなければ、遺族基礎年金も受け取れません。条件により、寡婦年金か死亡一時金を受け取れる場合があります。
4. 令和10年4月からの見直し
令和7年の法改正で、遺族厚生年金が見直されます。令和10年(2028年)4月からの予定です(厚生労働省)。
- 子のない配偶者は、男女とも原則5年間の有期の給付になる
- 女性は、令和10年度末に40歳未満の人が対象になる
- 男性は、60歳未満でも新たに受け取れるようになる
- 5年間は、額が今より約1.3倍になる加算がつく
- 障害や収入が少ないなどの事情があれば、5年後も受け取れる仕組みがある
すでに受け取っている人や、60歳以上で配偶者を亡くした人などは対象外です。子を育てている間も、これまでどおり受け取れます。自分たちが対象になるかは、年金事務所で確かめられます。
足りない分はどう見積もる?
足りない分は、「これから必要なお金」から「入ってくるお金」を引いて考えます。式にすると次のとおりです。
足りない分=必要なお金−(遺族年金+残された人の収入+貯蓄など)
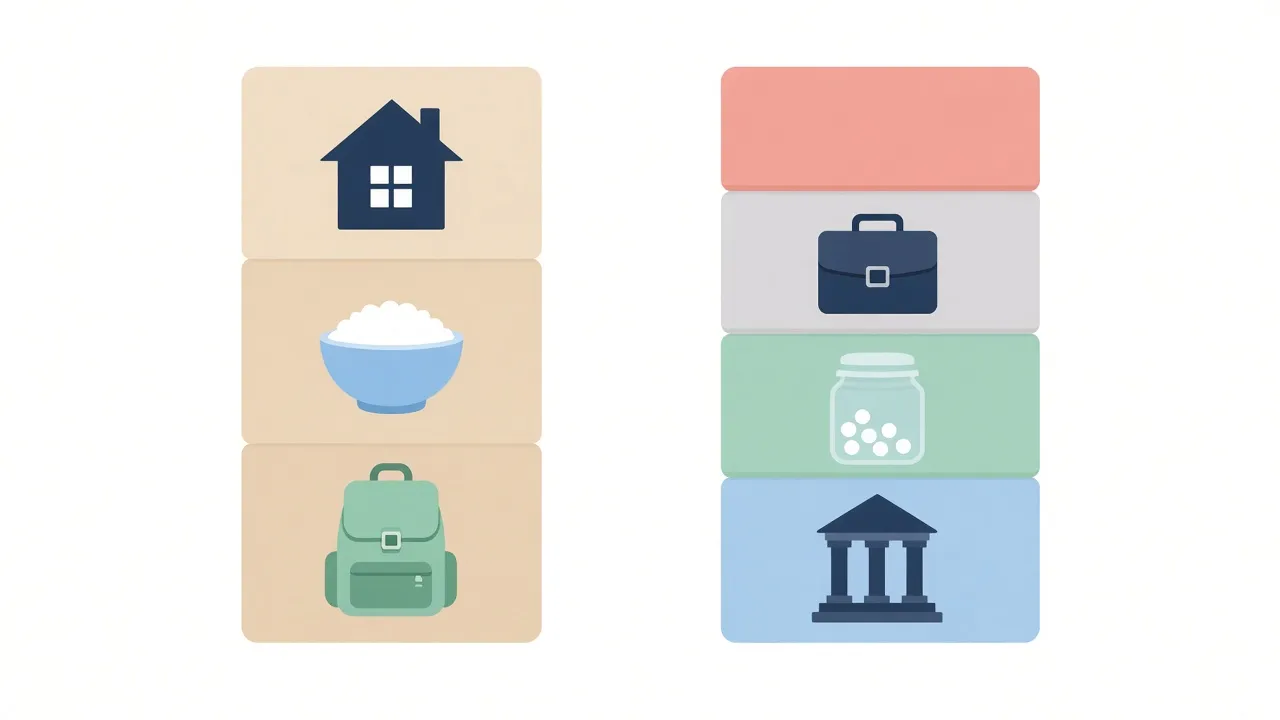 必要なお金(左)と、公的な保障や収入、貯蓄(右)の差を見ます。
必要なお金は、次のように分けて考えると整理しやすくなります。
- 毎月の生活費:配偶者が亡くなったあとの暮らしの費用
- 子どもの教育費:進学先によって大きく変わる費用
- 住まいの費用:家賃や住宅ローンの返済
- 残された人の老後の費用
それぞれの目安は、目的別に貯めたいお金、教育費はいくら必要?、老後資金はいくら必要?で計算の手順を説明しています。
夫婦それぞれについて、片方が亡くなった場合を別々に考えます。収入や加入している年金が違えば、足りない分も違うからです。
見直しで確かめる項目は?
まず、いまの契約を夫婦で並べて確かめます。保険証券や約款(契約の細かな決まりを書いた書類)を手元に用意します。
- 受取人:結婚や出産のあとも、今の家族に合っているか
- 保障の額と期間:足りない分の見積もりと合っているか
- 保険料:家計の中で無理なく払えるか
- 重なり:夫婦や公的な保障と、同じ保障が重なっていないか
- 医療の保障:高額療養費制度で抑えられる分と比べてどうか
医療費については、1か月の自己負担に上限がある高額療養費制度があります。詳しくは高額療養費制度とは?で説明しています。
契約を変えるときは、次の点に注意します。金融庁が、保険の契約にあたって注意を促している点です。
- 口頭の説明だけでなく、約款やパンフレットで内容を確かめる
- 健康状態などの告知は正確にする。事実と違うと告知義務違反になることがある
- 申し込みのあと8日以内なら、クーリング・オフ(契約の取り消し)ができる場合がある
- 意向確認書面で、希望と契約内容が合っているかを確かめる
いまの契約を解約したり、別の契約に切り替えたりする前には、契約先に確かめます。解約や切り替えで失う保障がないかを、先に知っておくためです。住宅ローンに付いている保険がある場合は、借入先で内容を確かめます。
夫婦で話すとき、どこに相談できる?
判断に迷うときは、立場の違う相談先を使えます。
- 遺族年金の見込み:年金事務所(全国どこでも相談できる)
- 家計や保険の考え方:金融経済教育推進機構(J-FLEC)の無料相談
- 契約の内容やトラブル:契約先の保険会社。解決しないときは生命保険協会の生命保険相談所など
J-FLECは国の認可を受けた法人です。特定の商品の勧誘や推奨をしない立場で相談に応じています。対面やオンラインの相談は1回1時間まで無料です(2026年10月時点)。
電話相談は、0120-55-1209で受け付けています(平日10時〜17時、1回30分まで)。夫婦で一緒に相談すると、互いの考えをそろえやすくなります。
まとめ:夫婦の保険の見直しで押さえたい3つのこと
- 結婚や出産など、暮らしが変わったときが見直しの目安
- まず遺族年金など公的な保障を確かめ、必要なお金との差を見積もる
- 解約や切り替えの前に契約先に確かめ、迷うときは中立的な相談先を使う
出典
- 金融庁「公的保険について」(公的保険ポータル) (2026年10月時点)
- 日本年金機構「遺族年金」 (2026年10月時点)
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 (2026年10月時点)
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」 (2026年10月時点)
- 厚生労働省「遺族厚生年金の見直しについて」 (2026年10月時点)
- 金融庁「保険の契約にあたっての留意事項」 (2026年10月時点)
- 日本年金機構「年金事務所での相談」(よくあるご質問) (2026年10月時点)
- 金融経済教育推進機構(J-FLEC)「相談する」 (2026年10月時点)
- 金融経済教育推進機構(J-FLEC)「J-FLECの相談」 (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。