高額療養費制度とは?自己負担の上限と申請方法をわかりやすく
この記事でわかること
- 高額療養費制度は、1か月の医療費の自己負担が上限を超えた分を払い戻す仕組み
- 上限は年齢と所得で決まり、令和8年8月から年単位の上限も加わった
- マイナ保険証などで窓口の支払いを上限までにでき、食事代や差額ベッド代は対象外
高額療養費制度は、1か月の医療費の自己負担に上限を設ける公的な仕組みです。上限を超えて払った分は、あとから払い戻されます。上限は年齢と所得で決まり、令和8年8月からは年単位の上限も加わりました。
高額療養費制度とはどんな制度?
高額療養費制度は、窓口で払った額が上限を超えたとき、その分を払い戻す制度です。病院や薬局での支払いが対象です(厚生労働省、2026年10月時点)。健康保険や国民健康保険など、公的な医療保険に入っている人が対象です。
ポイントは次の3つです。
- 1か月(1日から月末まで)ごとに計算する
- 上限額は、年齢と所得によって変わる
- 窓口の支払いを、はじめから上限までにする方法もある
金融庁も、毎月の医療費の自己負担には上限があると説明しています。民間の医療保険を考える前に、まずこの上限を知っておくと判断しやすくなります。保険の役割の考え方は生命保険の役割とは?にまとめています。
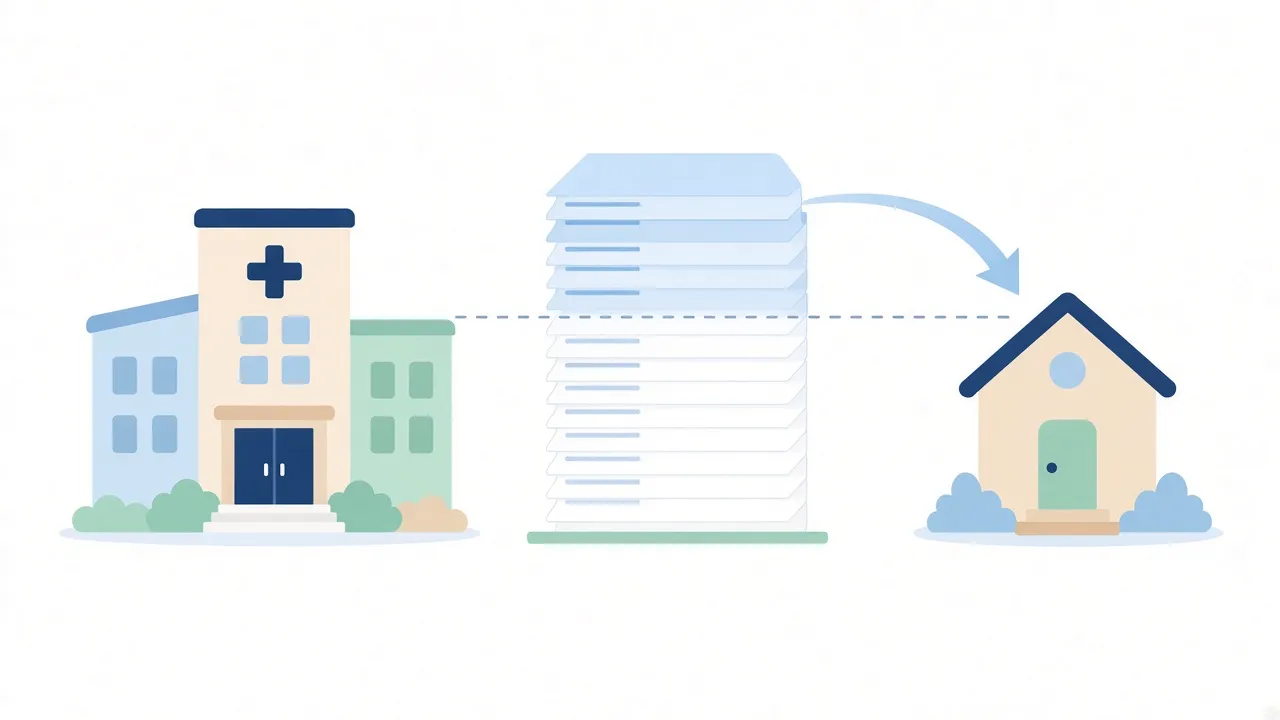 1か月の自己負担のうち、上限(点線)を超えた分は払い戻されます。
自己負担の上限はどう決まる?
上限額は、年齢(70歳未満か70歳以上か)と所得の区分で決まります。70歳未満の人の上限は、令和8年8月から令和9年7月まで次のとおりです(厚生労働省)。
| 所得の区分(年収の目安) | 1か月の上限額 | 多数回該当 | 年間上限 |
|---|---|---|---|
| 約1,160万円〜 | 270,300円+(医療費−901,000円)×1% | 140,100円 | 168万円 |
| 約770万〜約1,160万円 | 179,100円+(医療費−597,000円)×1% | 93,000円 | 111万円 |
| 約370万〜約770万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 53万円 |
| 〜約370万円 | 61,500円 | 44,400円 | 53万円 |
| 住民税非課税 | 36,900円 | 24,600円 | 29万円 |
表の「医療費」は、保険がきく治療の総額(10割分)です。年収は目安です。実際の区分は、健康保険なら標準報酬月額(給与をもとに決まる額)で決まります。
1. 計算例
厚生労働省は、次の例を示しています。70歳未満で年収約370万〜510万円の人が、医療費100万円の治療を受けた場合です。
- 窓口で払う3割:30万円
- 上限額:85,800円+(100万円−28.6万円)×1%=92,940円
- 払い戻される額:30万円−92,940円=207,060円
医療費が200万円なら上限は102,940円です。300万円なら112,940円です。医療費が増えても、上限はゆるやかにしか増えません。
2. 多数回該当(何度も上限に達したとき)
直近12か月で上限に3回以上達すると、4回目から上限が下がります。これを多数回該当といいます。上限に達した月は、続いていなくてもかまいません(協会けんぽ)。
ただし、加入する保険が変わると、回数は数え直しになります。退職して本人から扶養家族に変わったときなども同じです。
3. 年間上限(令和8年8月から)
令和8年8月から、年単位の上限が加わりました。8月から翌年7月までの1年間の自己負担に、上限を設ける仕組みです。
厚生労働省の例では、年間の自己負担が76.7万円の人は、53.0万円までになります。年間上限の申請受付は、令和9年8月から始まる予定です(協会けんぽ、2026年10月時点)。
4. 70歳以上の人と、令和9年8月からの変更
70歳以上の人は、外来だけの上限が別にあります。たとえば一般の所得区分では、外来の上限は月22,000円です(令和8年8月から)。
令和9年8月からは、70歳未満の所得区分がさらに細かく分かれる予定です。上限額も変わるため、利用する時点の金額を加入先で確かめてください。
家族の医療費は合算できる?
同じ健康保険に入っている家族の自己負担は、合算できます。これを世帯合算といいます。会社員本人と、扶養されている家族の分を合わせられます(協会けんぽ)。
70歳未満の人は、合算できる額に条件があります。
- 医療機関ごと、入院と外来ごと、医科と歯科ごとに分けて計算する
- 薬局の支払いは、処方せんを出した医療機関の分に含める
- 分けたうえで、1か月21,000円以上の分だけを合算できる
協会けんぽのFAQの例では、入院で70,000円払った分は合算できます。一方、歯科で10,000円だけ払った分は合算できません。70歳以上の人は、金額にかかわらず合算できます。
申請はどうする?
方法は、事前に窓口の支払いを抑える方法と、あとから払い戻しを受ける方法の2つです。
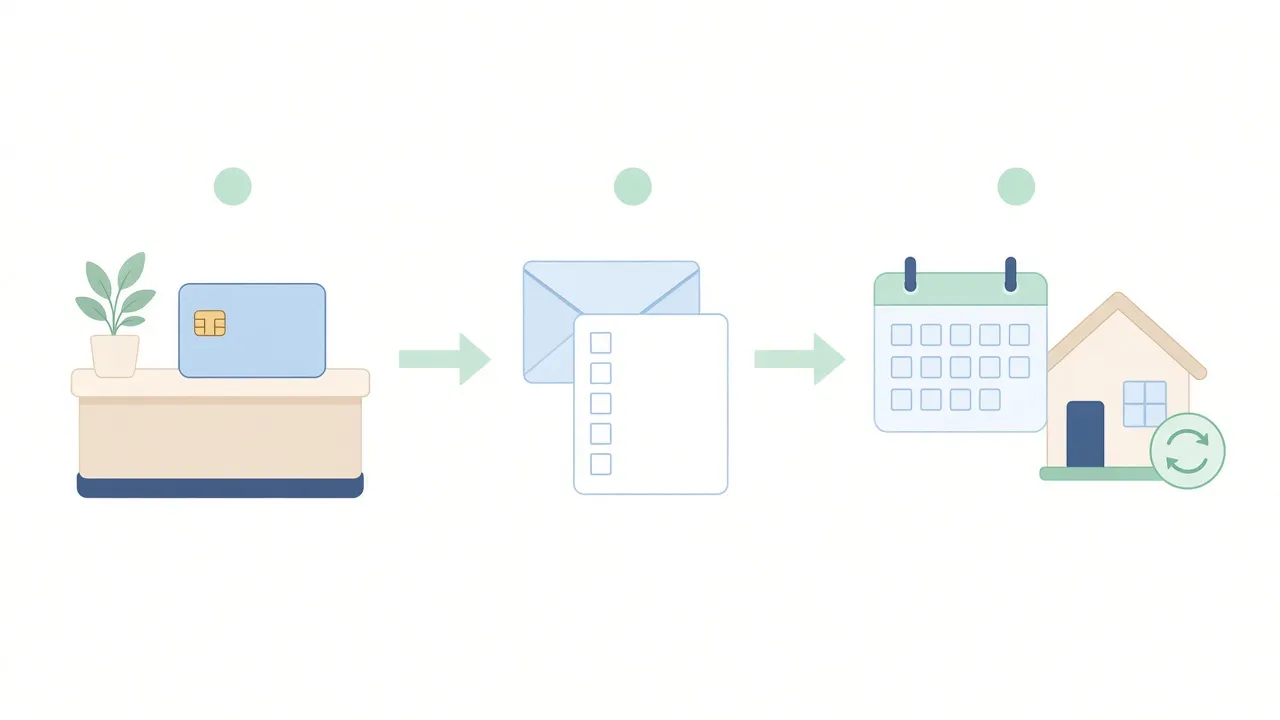 窓口での手続き、申請書の提出、払い戻しまでの流れです。
1. 事前に窓口の支払いを上限までにする
マイナ保険証(健康保険証として登録したマイナンバーカード)を使うと、窓口の支払いが上限までになります。オンラインで資格を確認できる医療機関の場合です(協会けんぽ)。
マイナ保険証を使わない場合は、事前に「限度額適用認定証」を申請します。認定証は、申請した月より前の月の分は出せません。入院の予定がわかったら、早めに加入先へ申請します。
住民税非課税の人は、マイナ保険証を使う場合でも別の申請が必要なことがあります。食事代を減らす認定も関わるため、加入先で確かめてください。
2. あとから払い戻しを受ける
窓口で3割などを払ったあとに、加入先へ申請して払い戻しを受けることもできます。協会けんぽでは、申請は診療月ごとに1枚です。月をまたぐ入院は、2か月分の申請が必要です。
- 払い戻しまでの期間:診療月から3か月以上かかります(協会けんぽ)
- 申請の期限:診療月の翌月1日から2年です
- 支払いが苦しいとき:払い戻し見込み額の8割を無利子で借りる制度があります
加入先がわからないときは、マイナポータルや資格確認書で確かめられます(厚生労働省)。手続きの細かな点は、加入先(保険者)に問い合わせます。
対象にならない費用は?
保険がきかない費用は、高額療養費の対象になりません。協会けんぽと厚生労働省の資料では、主に次の費用です。
- 入院中の食事代:一般の人は1食550円(令和8年6月から)
- 差額ベッド代:希望して入る個室などの追加料金
- 先進医療の技術料:国が定めた、まだ保険の対象でない医療の費用
- 保険がきかない診療や、日用品などの費用
先進医療の技術料は全額自己負担です。ただし、診察や入院料など通常の治療と共通する部分は、保険と高額療養費の対象になります(厚生労働省)。
たとえば30日入院して毎日3食とると、食事代は550円×90食で49,500円です。こうした費用は、貯蓄で備えるかどうかを考えておきます。入院日数の統計は医療保険の入院日数の平均は?で紹介しています。家計全体の点検はお金の見直し方で手順を説明しています。
まとめ:高額療養費制度で押さえたい3つのこと
- 1か月の医療費の自己負担が上限を超えると、超えた分が払い戻される
- 上限は年齢と所得で決まり、多数回該当や年間上限で負担はさらに抑えられる
- マイナ保険証や認定証で窓口の支払いを抑えられ、食事代や差額ベッド代は対象外
出典
- 厚生労働省「高額療養費制度を利用される皆さまへ」 (2026年10月時点)
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」 (2026年10月時点)
- 厚生労働省「高額療養費制度の概要(参考資料)」 (2026年10月時点)
- 全国健康保険協会(協会けんぽ)「高額な医療費を支払ったとき」 (2026年10月時点)
- 全国健康保険協会(協会けんぽ)「医療費が高額になりそうなとき(限度額適用認定証)」 (2026年10月時点)
- 全国健康保険協会(協会けんぽ)よくあるご質問「高額療養費」 (2026年10月時点)
- 全国健康保険協会(協会けんぽ)よくあるご質問「申請の時効」 (2026年10月時点)
- 厚生労働省「先進医療の概要について」 (2026年10月時点)
- 厚生労働省保険局長通知「食事療養標準負担額及び生活療養標準負担額の一部を改正する告示について」(令和8年4月28日) (2026年10月時点)
- 金融庁「公的保険について」(公的保険ポータル) (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。