生命保険の役割とは?公的保障で足りない分を見積もる基本の考え方
この記事でわかること
- 生命保険は、公的保障と貯蓄だけでは足りない分を補うためのもの
- 先に、遺族年金・高額療養費・傷病手当金で何がまかなえるかを確かめる
- 足りない分は「これからかかるお金−入ってくるお金−今ある備え」で見積もり、家族の変化に合わせて見直す
生命保険の役割は、公的保障と貯蓄だけでは足りない分を補うことです。まず、遺族年金や高額療養費などの公的保障で何がまかなえるかを確かめます。そのうえで残った不足分について、保険で備えるかどうかを考えます。
生命保険は何のためにある?
生命保険は、亡くなったときや病気・けがのときに、家族の生活費や医療費が足りなくなるのを補うためにあります。金融庁は、保険には2つの種類があると説明しています(2026年10月時点)。
- 公的保険:国などが運営し、原則として加入する保険(健康保険や公的年金など)
- 民間保険:自分で選んで加入する保険(生命保険など)
金融庁によると、民間保険は公的保険を補う役割です。まず公的保険でどこまで保障されるかを理解し、そのうえで必要に応じて民間保険に入る、という順番を示しています。
公的保障(遺族年金・高額療養費)で何がまかなえる?
公的保障では、残された家族の生活費の一部と、医療費の自己負担の多くがまかなえます。主な制度は次の3つです(2026年10月時点)。
1. 遺族年金(亡くなったとき)
遺族年金には、遺族基礎年金と遺族厚生年金の2種類があります。どちらを受け取れるかは、亡くなった人の年金の加入状況などで決まります(日本年金機構)。
- 遺族基礎年金:子のある配偶者、または子が受け取れます。令和8年4月分からの年額は847,300円です(昭和31年4月2日以後生まれの人の場合)。子の加算は、1人目と2人目が各243,800円、3人目からは各81,300円です。
- 遺族厚生年金:亡くなった人が会社員などで厚生年金に入っていた場合の年金です。年額は、亡くなった人の老齢厚生年金のうち「報酬比例部分」(給与に応じて決まる部分)の4分の3です。
ここでいう「子」は、18歳になった年度の3月31日までの子などです。子のいない30歳未満の妻は、遺族厚生年金を5年間だけ受け取れます。受け取るには、亡くなった人の保険料の納付状況などの条件もあります。
なお、遺族厚生年金は令和10年(2028年)4月から見直される予定です(厚生労働省)。子のない配偶者への給付は、原則5年間の有期の給付になります。対象は、令和10年度末に40歳未満の女性と、60歳未満の男性です。すでに受け取っている人や、子を育てている間の給付などは、見直しの対象外です。
2. 高額療養費(医療費が高額になったとき)
高額療養費制度は、1か月の医療費の自己負担に上限を設ける仕組みです。上限額は、年齢と所得によって変わります。
厚生労働省は、次の例を示しています(令和8年8月からの制度、2026年10月時点)。70歳未満で年収約370万〜510万円の人が、医療費100万円の治療を受けた場合、自己負担は約9.3万円です。令和8年8月からは、年単位の上限(年間上限)も設けられました。直近12か月で上限に3回以上達すると、4回目から上限がさらに下がる「多数回該当」もあります。
一方で、次のような費用は高額療養費の対象になりません。
- 入院中の食事代
- 差額ベッド代(希望して入る個室などの追加料金)
- 先進医療(国が定めた、まだ保険の対象になっていない高度な医療)にかかる費用
先進医療の費用は全額自己負担です。ただし、診察や入院料など通常の治療と共通する部分は、保険と高額療養費の対象になります(厚生労働省)。
3. 傷病手当金(病気やけがで働けないとき)
会社員などが入る健康保険には、傷病手当金があります。病気やけがで仕事を休み、給与が受けられないときの給付です(協会けんぽ)。
1日あたりの額は、標準報酬月額(給与をもとに決まる額)の平均の30分の1を出し、その3分の2です。受け取れる期間は、支給開始日から通算して1年6か月です。
国民健康保険では、傷病手当金は各保険者が条例や規約で定める任意の給付です(厚生労働省)。自営業などで国民健康保険に入っている人は、自分の加入先で確かめてください。
足りない分はどう見積もる?
足りない分は、「これからかかるお金」から「入ってくるお金」と「今ある備え」を引いて見積もります。順番に書き出すと整理しやすくなります。
- これからかかるお金:残された家族の生活費、住居費、子どもの教育費、医療費など
- 入ってくるお金:遺族年金、傷病手当金、配偶者の収入、勤務先の制度など
- 今ある備え:預貯金など、すぐに使えるお金
1から2と3を引いて残った金額(不足額)が、保険で備えるかどうかを考える金額です。残りがゼロ以下なら、保険で備える必要は小さいと考えられます。
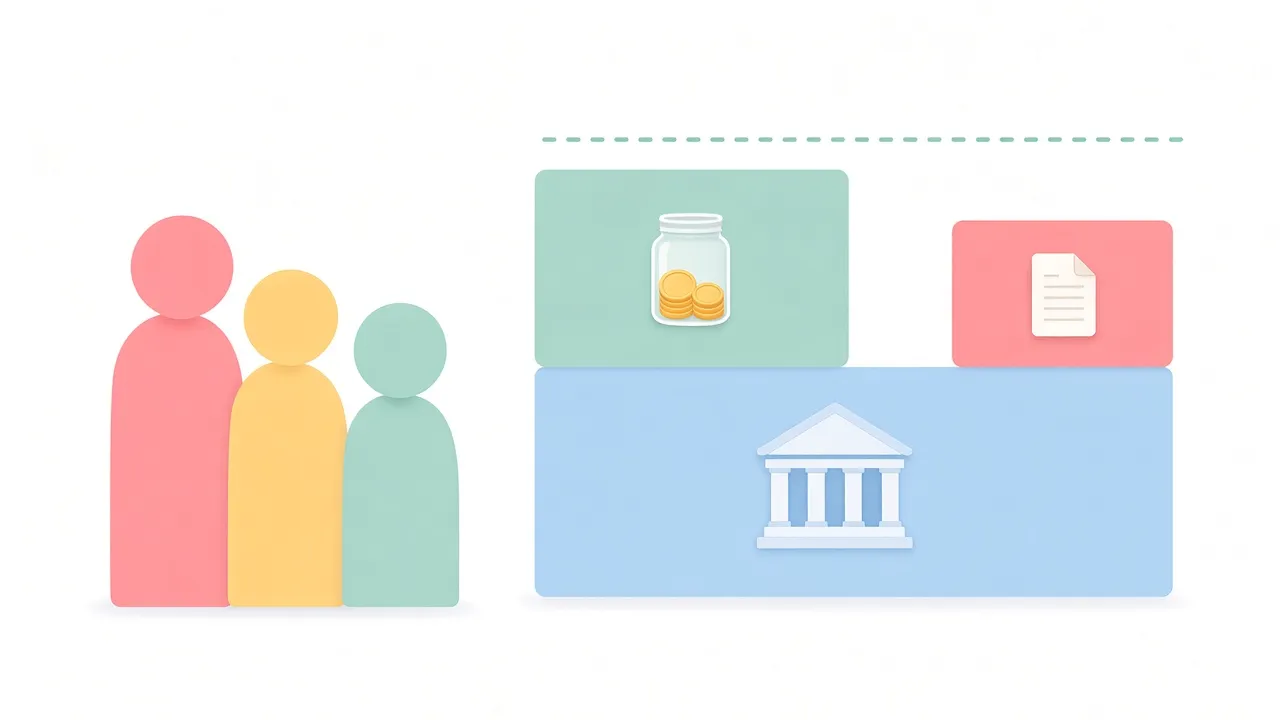 公的保障(青)と貯蓄(緑)を先に積み、届かないすき間(赤)を保険で補うかを考えます。
不足額は、ずっと同じではありません。子どもが成長したり、貯蓄が増えたりすると、必要な金額は変わります。出産や住まいの購入、子どもの独立などの節目に、見積もりをやり直します。
保険で備えないほうがよいものは?
貯蓄でまかなえる出費は、保険より貯蓄で備える考え方があります。金融庁が示す「公的保険で足りない分を、必要に応じて民間保険で補う」という順番に沿った考え方です。
まずは貯蓄で備えられないか考えたい出費は、次のとおりです。
- 手元の貯蓄で払える程度の出費
- 高額療養費の上限の範囲に収まる医療費
- 遺族年金や傷病手当金など、公的保障ですでにまかなえる部分
反対に、亡くなったときの家族の生活費のように、大きくて貯蓄では足りない出費は、保険が役立つ場面です。保険に入るかどうかは、見積もった不足額をもとに判断します。
まとめ:生命保険の役割について押さえたい3つのこと
- 生命保険は、公的保障と貯蓄だけでは足りない分を補うためのもの
- 遺族年金・高額療養費・傷病手当金で何がまかなえるかを先に確かめる
- 不足額は「これからかかるお金−入ってくるお金−今ある備え」で見積もり、家族の節目で見直す
出典
- 金融庁「公的保険について」(公的保険ポータル) (2026年10月時点)
- 日本年金機構「遺族年金」 (2026年10月時点)
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」 (2026年10月時点)
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」 (2026年10月時点)
- 厚生労働省「遺族厚生年金の見直しについて」 (2026年10月時点)
- 厚生労働省「高額療養費制度を利用される皆さまへ」 (2026年10月時点)
- 厚生労働省「先進医療の概要について」 (2026年10月時点)
- 厚生労働省「保険外併用療養費制度について」 (2026年10月時点)
- 全国健康保険協会(協会けんぽ)栃木支部「突然のケガや入院等で高額な医療費を支払ったとき」 (2022年12月時点)
- 全国健康保険協会(協会けんぽ)「傷病手当金」 (2026年10月時点)
- 厚生労働省「国民健康保険制度の概要」 (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。