相続対策の方法とは?基礎控除の確認から始める財産整理と家族の話し合い
PR 本記事には提携先のセミナー案内を含みます 運営者情報
この記事でわかること
- 相続対策は、基礎控除の確認、財産の一覧づくり、家族の話し合いの順で進める
- 相続税は、正味の遺産額が「3,000万円+600万円×法定相続人の数」を超えるときにかかる
- 基礎控除を超えそうなときや特例を使いたいときは、税理士や税務署で確かめる
相続対策は、3つの順番で進めます。まず相続税がかかりそうかを基礎控除で確かめます。次に財産の一覧を作り、最後に家族で分け方や手続きを話し合います。相続税は、遺産が基礎控除を超えたときにだけかかります。この記事では、国税庁などの資料をもとに一般的なしくみを説明します。個別の税額の計算は扱いません。
相続対策では何をする?
相続対策は、相続のときに家族が困らないよう準備することです。税金を減らすことだけが目的ではありません。主にやることは次の3つです。
- 相続税の見込みを知る:遺産の額と基礎控除を比べ、相続税がかかりそうかを確かめます。
- 財産を一覧にする:預貯金や不動産、借入金などを書き出します。
- 家族で話し合う:分け方の考えや、手続きの担当、書類の保管場所を共有します。
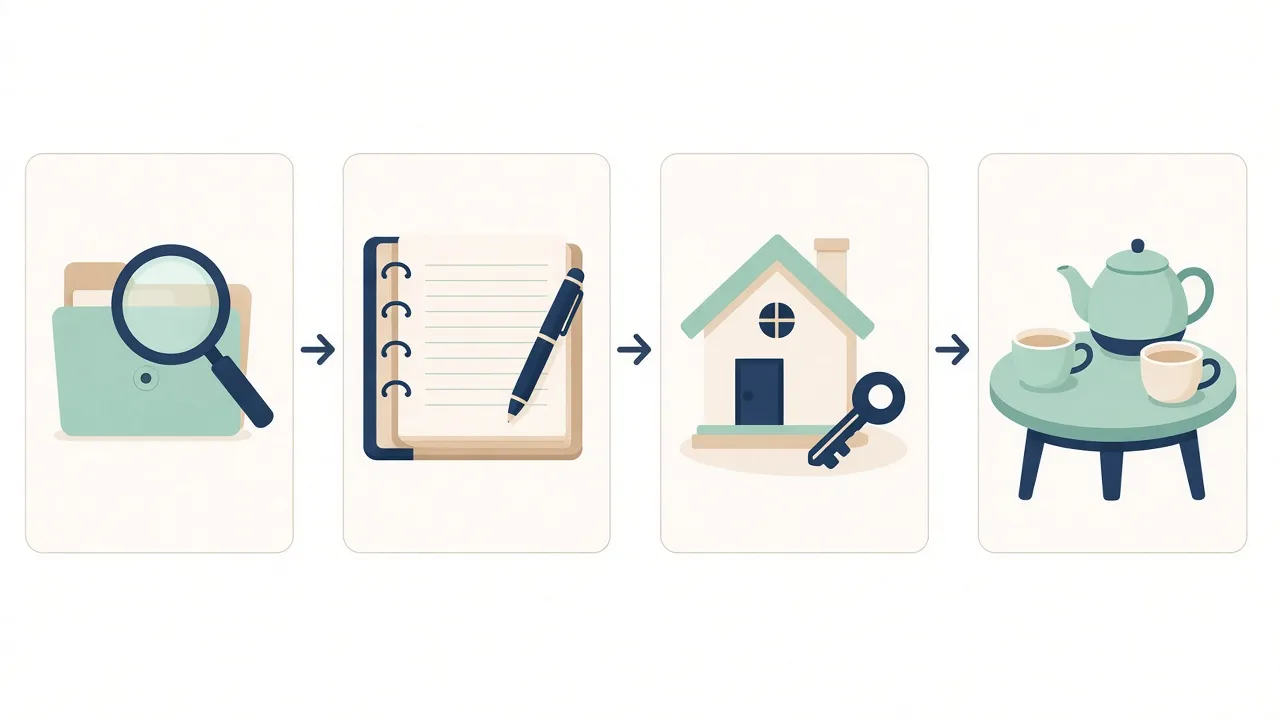 相続税の見込みを調べ、財産を書き出し、住まいを含めて確かめ、家族で話し合う流れです。
話し合いが大切なのは、分け方が決まらないと手続きが進みにくいためです。法務省によると、遺産分割(相続人全員で遺産の分け方を決めること)をしないと、遺産は相続人の共有になります。共有の財産は、管理や処分を相続人同士で決める必要があります。時間がたつと次の相続が起き、権利関係が複雑になります。
相続税はかかる?基礎控除はどう確かめる?
相続税は、正味の遺産額が基礎控除を超えるときにかかります(国税庁、令和8年4月1日現在の法令)。基礎控除の計算式は次のとおりです。
- 基礎控除=3,000万円+600万円×法定相続人の数
法定相続人(法律で決まった相続人)が配偶者と子2人の3人なら、3,000万円+600万円×3で4,800万円です。法定相続人の数には、相続を放棄した人も含めて数えます。養子は、実子がいれば1人まで、いなければ2人まで数えます。
正味の遺産額は、次のように計算します(国税庁)。
- 遺産総額に、相続時精算課税(後で説明する贈与のしくみ)で受けた贈与財産を足す
- お墓などの非課税財産、葬式費用、借入金などの債務を引く
- 亡くなる前の一定期間に受けた贈与財産を足す
生命保険金と死亡退職金には、それぞれ非課税枠があります。枠は「500万円×法定相続人の数」です(国税庁)。
正味の遺産額が基礎控除の範囲内なら、申告も納税も要りません(国税庁)。超える場合の申告期限は、亡くなったことを知った日の翌日から10か月以内です。国税庁のホームページには、申告が要るかを目安で判定できる「相続税の申告要否判定コーナー」があります。
財産の一覧はどう作る?
財産の一覧は、プラスの財産とマイナスの財産を分けて書き出します。相続では、借入金などの債務も引き継ぐためです(裁判所)。書き出す項目の例は次のとおりです。
- 預貯金:金融機関名と支店名、口座の種類
- 不動産:所在地と、毎年届く固定資産税の課税明細書の有無
- 有価証券:株式や投資信託を預けている証券会社名
- 生命保険:保険会社名と、受取人が誰か
- 債務:住宅ローンやカードローン、保証人になっている契約
 財産の一覧は、預貯金や不動産などのプラスの財産と、借入金などのマイナスの財産を分けて作ります。
金額は、わかる範囲の目安で構いません。大切なのは、どこに何があるかを家族がたどれることです。暗証番号やパスワードは一覧に書かず、別に管理します。
不動産は、法務局の「所有不動産記録証明制度」も手がかりになります。登記簿で特定の人の名義になっている不動産を、一覧の証明書にする制度です。本人のほか、相続人も請求できます(法務省)。ただし、登記の氏名や住所が検索条件と違うと、一覧に載らないことがあります。
過去に家族へ贈与したお金も、相続税の計算に足すことがあります。くわしくは生前贈与とは?で説明しています。
家族と何を決めておく?
家族とは、分け方の考えと、手続きの進め方を共有しておきます。決めておきたいことは次の3つです。
- 遺言を残すかどうか:残すなら、保管場所を家族に伝えます。
- 手続きの担当:銀行や役所、法務局の手続きを誰が進めるかを決めます。
- 書類の置き場所:財産の一覧、通帳、保険証券、権利証の場所を共有します。
遺言の残し方は、終活は何から始める?で紹介しています。不動産を相続した人には、相続登記(名義の変更)の義務があります。期限と手順は不動産の相続の名義変更にまとめています。
相続の手続きでは、亡くなった人の戸籍の書類が何度も必要になります。法務局の「法定相続情報証明制度」を使うと、相続関係の一覧図の写しを無料で受け取れます。この写しは、預金の払い戻しなど多くの手続きで戸籍の束の代わりに使えます(法務局)。
借入金が多いときは、相続放棄という選択肢もあります。相続放棄は、財産も借入金も一切引き継がない手続きです。相続を知ったときから3か月以内に、家庭裁判所に申し出ます(裁判所)。
税理士や専門家にはいつ相談する?
正味の遺産額が基礎控除を超えそうなら、税理士に相談すると安心です。次のような場合も、早めに専門家に確かめましょう。
- 自宅の土地に特例を使えるか知りたい
- 生前贈与を始めるかどうか迷っている
- 相続人の間で、分け方の考えが大きく違う
相続税には、自宅の土地などに使える「小規模宅地等の特例」といった特例があります(国税庁)。特例を使う前の金額が基礎控除を超えると、税額がなくても申告が必要になることがあります。具体的な税額や特例の可否は、税理士や税務署で確かめましょう。国税庁の「税についての相談窓口」では、チャットボットや電話相談を案内しています。不動産の名義変更は、司法書士や法務局の登記手続案内が窓口です。
まとめ:相続対策を始めるときに押さえたい3つのこと
- 相続対策は、基礎控除の確認、財産の一覧づくり、家族の話し合いの順で進める
- 相続税は、正味の遺産額が「3,000万円+600万円×法定相続人の数」を超えるときにかかる
- 財産の一覧には、預貯金や不動産だけでなく借入金などの債務も書き出す
出典
- 国税庁 タックスアンサー No.4102「相続税がかかる場合」(令和8年4月1日現在法令等) (2026年10月時点)
- 国税庁 タックスアンサー No.4152「相続税の計算」(令和8年4月1日現在法令等) (2026年10月時点)
- 国税庁 タックスアンサー No.4108「相続税がかからない財産」(令和8年4月1日現在法令等) (2026年10月時点)
- 国税庁 タックスアンサー No.4205「相続税の申告と納税」(令和8年4月1日現在法令等) (2026年10月時点)
- 国税庁「税についての相談窓口」 (2026年10月時点)
- 法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう~」(令和8年4月10日) (2026年10月時点)
- 法務省「所有不動産記録証明制度について」 (2026年10月時点)
- 法務局「法定相続情報証明制度について」 (2026年10月時点)
- 裁判所「相続の放棄の申述」 (2026年10月時点)
本記事は一般的な情報提供を目的としたもので、特定の金融商品の勧誘や推奨を目的としたものではありません。過去の実績は将来の成果を保証するものではありません。